Cómo financiar stock para Fiestas Patrias sin quedar corto
por
Levannta Team
Para muchos comercios en Chile, septiembre es el mejor mes del año. Y tiene una trampa de calendario: la mercadería que vas a vender el 18 se paga en agosto, con plata que todavía no entró.
Ese es el problema real de la temporada. No es de demanda ni de precio: es de descalce. Y si te equivocas en cuánto poner, el error se paga en las dos direcciones.
Esta guía resuelve eso con números en vez de intuición: cuánto stock comprar de verdad, cuál es la última fecha para firmar la orden, y las cuatro formas de conseguir la plata con el costo y el límite de cada una.
Lo que necesitas antes de empezar
Cuatro datos, y los cuatro los tienes sin instalar nada:
El lead time real de cada proveedor, no el prometido: los días entre tu última orden y la mercadería en bodega.
Tus ventas del 10 al 20 de septiembre del año pasado, por categoría. Tu mejor predictor.
Tu margen bruto por categoría.
Cuántos días de caja tienes hoy, sin contar septiembre.
Paso 1: separa el surtido que caduca del que no
Una hoja con dos columnas. En la primera, lo que pierde valor si no se vende en septiembre: comida y bebida, banderas, decoración de ramada, todo lo que quede fuera de temporada el 21. En la segunda, lo que se sigue vendiendo en octubre sin descuento: ropa, accesorios, artículos de casa, herramientas.
Importa porque el costo de equivocarse no es el mismo en cada columna.
Si te quedas corto, pierdes el margen de la venta que no hiciste: con un margen bruto de 35%, cada $1.000.000 que no vendiste son $350.000 que no entraron.
Si te quedas largo con la segunda columna, no pasó nada grave: inmovilizaste caja unas semanas y vendes en octubre a precio normal. Si te quedas largo con la primera, liquidas, y un 30% de descuento sobre ese mismo margen deja el producto vendido casi a costo.
La regla: en el surtido que caduca, dimensiona conservador y repone si la demanda aparece. En el que no caduca, quedarse corto es el error más caro, y ahí sí tiene sentido estirarse.
Paso 2: arma el calendario hacia atrás
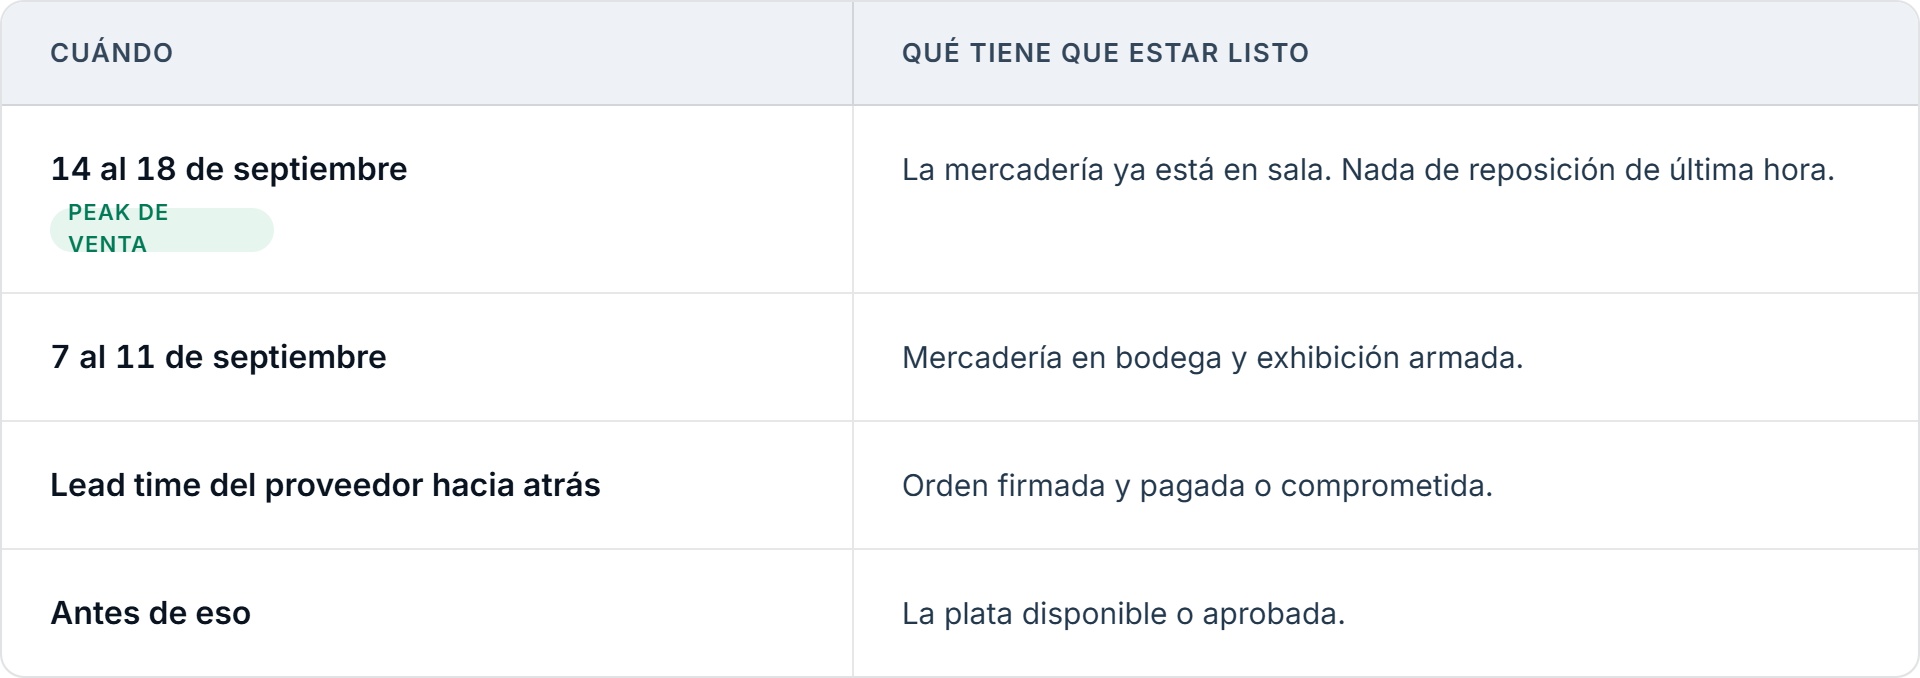
En 2026 el 18 cae viernes y el 19 sábado, así que el peak de compra es la semana del 14 al 18. Cuenta hacia atrás desde ahí:
Con un proveedor local de tres semanas, la orden se firma alrededor del 24 de agosto. Si te pide pago anticipado o contra entrega, la plata tiene que estar antes de esa fecha, no después.
Si importas, con ocho a doce semanas de tránsito la decisión que tomas en agosto ya no es la de septiembre: es la de noviembre. Para la temporada dieciochera, la ventana se cerró en junio.
Es el paso que más gente se salta, y el que explica la mayoría de los septiembres malos: la plata llegó, pero después de que el proveedor ya cerró su producción.
Paso 3: de dónde va a salir la plata
Cuatro fuentes, y la variable que decide entre ellas casi nunca es la tasa: es cuándo llega la plata respecto de cuándo hay que pagar el stock.
Tu propia caja. Gratis y la más rápida. El límite es el que casi nadie se pone: si financias toda la compra así, entras a octubre sin colchón, justo cuando pagas los sueldos de un mes de venta alta. Define cuántos días de caja no vas a tocar, y compra hasta ahí.
Crédito de proveedor. La fuente más subestimada del comercio chileno. Pagar a 30 o 60 días calza casi perfecto con el ciclo: vendes en septiembre y pagas con esa venta. El costo no es cero aunque lo parezca — si tu proveedor da descuento por pago al contado, ese descuento que dejas de recibir es la tasa. Compárala antes de asumir que es gratis. El límite es tu historial con él.
Crédito bancario. Plazos largos y, en general, el costo financiero más bajo. Dos límites reales: la cuota es fija, lo que en enero se siente distinto que en septiembre, y el tiempo. El Banco Central reportó este año que las empresas ven un leve deterioro en el acceso al financiamiento bancario, con más dificultad para renovar líneas y demoras más prolongadas en la aprobación (Informe de Percepciones de Negocios, 6 de agosto de 2026). Aun así vale pedir: en la Encuesta sobre Créditos Bancarios del segundo trimestre, un 20% de los bancos declaró estándares más favorables para pymes contra un 10% más exigentes (Banco Central, 15 de julio de 2026). La conclusión práctica: empieza la gestión con semanas de margen, no con días.
Financiamiento sobre las ventas. Líneas que se pagan con un porcentaje de lo que vendes con tarjeta en vez de una cuota fija. La ventaja es el calce: en septiembre pagas más y avanzas más rápido. El costo se evalúa caso a caso y conviene pedirlo por escrito; el límite habitual es que hay una cuota mínima mensual, así que en los meses flojos igual existe un piso.
Casi nunca es una sola. Lo sano es combinar: caja propia hasta tu piso, proveedor para el surtido que rota rápido, y financiamiento externo para el que tiene que estar en sala antes de que entre el primer peso.
Los errores más comunes
Comparar solo la tasa. Un crédito tres puntos más barato que llega el 5 de septiembre vale menos que uno más caro que llegó el 20 de agosto: la plata que llega tarde cuesta 100%, porque es la venta que no hiciste.
Financiar surtido perecible a 12 meses. Si el producto se vende o se liquida en septiembre, la deuda sigue ahí en marzo. Para la primera columna, plazo corto o proveedor.
Confundir venta con caja. El comercio viene creciendo: el Imacec de junio mostró la actividad comercial subiendo 5,4% anual contra un Imacec no minero de 1,4% (Banco Central, 3 de agosto de 2026). Pero crecer consume caja antes de liberarla. Un buen septiembre puede dejarte con menos plata en octubre que el año pasado.
Dónde entra Levannta
Si la mezcla del Paso 3 te cierra con caja propia y proveedor, esta guía terminó. Si te falta la parte que hay que pagar antes de vender, ahí hay conversación.
Crédito Comercio es una línea de hasta 12 meses para tiendas físicas y e-commerce que reciben pagos con tarjeta, y se paga con un porcentaje de esas ventas. Levannta se conecta a tu proveedor de pagos, las ventas del día caen ahí, se descuenta el porcentaje acordado y el saldo llega a tu cuenta el mismo día. En general los montos que eligen los clientes implican descontar entre 5% y 10%.
Para una compra de temporada, lo que calza es el orden de los tiempos: propuesta de monto y tasa en menos de 72 horas desde que conectas los datos, fondos en menos de 24 desde la firma.
Ahora la letra que sí tienes que leer, porque decide si esto te sirve:
Hay una cuota mínima mensual acordada en el contrato. Si el descuento de ventas no la alcanza, transfieres la diferencia. Importa sobre todo si vas a estar pagando en enero: haz el ejercicio con tus ventas de enero pasado, no con las de septiembre.
Se necesita aval persona natural, con capacidad de pago y buen historial. No se aceptan sociedades. Y con DICOM no se puede operar: es un no absoluto.
No hay tasa estandarizada ni simulador. Cada empresa se evalúa en particular, ponderando riesgo de la industria, salud financiera y recurrencia de las ventas.
Requisitos: ventas sobre $25 millones al mes, 9 meses de historial, empresa constituida en Chile y aval.
¿Qué pasa si mis ventas bajan después de septiembre? Si vendes menos un día, ese día se descuenta menos, sin multas. Lo que no se ajusta es la cuota mínima mensual del contrato.
¿A cuánto podría acceder con mis ventas actuales? Depende de la evaluación de cada empresa, pero como referencia suele estar en el orden de uno a dos meses de facturación. No hay monto mínimo.
¿Puedo pedirlo si ya tengo un crédito con el banco? Sí. Es complementario a cualquier otro financiamiento que ya tengas.
El criterio con el que quedarse
La pregunta de la temporada no es cuánta plata necesitas. Es en qué fecha la necesitas, y esa fecha la fija tu proveedor, no tu banco ni tu intuición.
Ordenado así, todo se simplifica: dimensionas con la hoja de dos columnas, cuentas hacia atrás desde el 18, y eliges la fuente que llega a tiempo aunque no sea la más barata. Se hace en una tarde, y es la diferencia entre un septiembre bueno y uno que se sintió bueno pero dejó la caja apretada en octubre.
Si tu tienda o e-commerce vende sobre $25 millones al mes con tarjeta y lleva al menos 9 meses operando, puedes registrarte en levannta.com y conectar tu proveedor de pagos. En menos de 72 horas sabes cuánto y a qué tasa, y decides con un número en la mano. Hacer el proceso y después no avanzar no tiene costo.